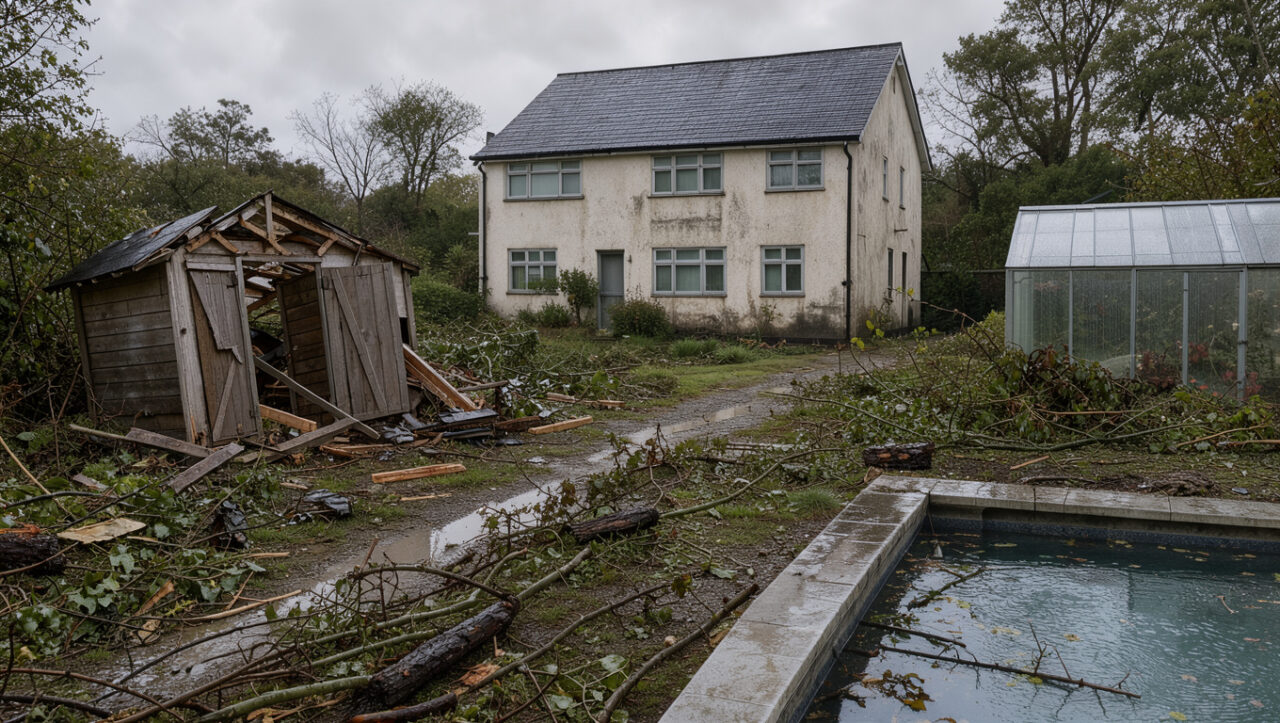
Une rafale peut soulever un abri de jardin, briser les vitrages d'une serre ou déformer un volet de piscine en quelques secondes. Pourtant, la garantie tempête d'une assurance habitation ne protège pas automatiquement tous les biens présents dans le jardin. Le contrat distingue le bâtiment principal, les dépendances et les équipements extérieurs, selon leur nature, leur fixation et leur déclaration. Cette distinction détermine l'indemnisation, la franchise et le reste à charge après le sinistre.
L'essentiel
- La garantie tempête indemnise les dommages directs causés par le vent aux biens expressément assurés par le contrat.
- Un abri, une serre ou une piscine peut être exclu s'il est démontable, non déclaré, insuffisamment ancré ou absent du tableau des garanties.
- La franchise reste à la charge de l'assuré et l'indemnité peut être diminuée par un plafond ou par la vétusté du bien.
- Une déclaration préalable, des photographies datées et des factures facilitent l'examen du dossier après une tempête.
- Une extension dédiée aux équipements extérieurs peut élargir la couverture, sous réserve des limites prévues au contrat.
Faites le point avant les prochains vents forts ↓
La garantie tempête ne couvre que les biens déclarés et assurés
La formule multirisque habitation couvre généralement les dommages causés par l'action du vent, de la grêle ou du poids de la neige sur les bâtiments garantis. La portée exacte de cette garantie varie pourtant d'un assureur à l'autre. Les conditions particulières désignent les biens assurés et les capitaux retenus. Les conditions générales précisent les événements couverts, les exclusions et les obligations de l'assuré.
La garantie tempête ne couvre que les biens assurés dans les limites prévues au contrat. Une dépendance maçonnée peut ainsi être comprise dans le capital immobilier. À l'inverse, un coffre en résine, une pergola légère ou un abri démontable peuvent relever d'une option distincte. L'ancrage au sol constitue souvent un critère concret pour apprécier le caractère durable de l'installation.
Le régime des catastrophes naturelles obéit à une logique différente. Pour un événement cyclonique, le seuil cité pour ce régime atteint 145 km/h en moyenne sur dix minutes ou 215 km/h en rafales. Une tempête plus courante relève habituellement de la garantie tempête contractuelle, sans arrêté de catastrophe naturelle.
Les exclusions pour un abri de jardin, une serre et une piscine
L'exclusion de garantie tempête pour un abri de jardin apparaît lorsque l'ouvrage est assimilé à une installation mobile ou lorsqu'il n'est pas déclaré. Certains contrats couvrent les dépendances fermées et fixées au sol. D'autres imposent une surface minimale, une déclaration spécifique ou une option jardin. La solidité de la dalle, des scellements et de la toiture peut également influer sur l'analyse du sinistre.
Le cas d'une assurance de serre non couverte concerne souvent les serres tunnel, les vitrages fragiles et les structures démontables. La toile, les plantes et le matériel de culture ne bénéficient pas forcément du même niveau de protection que l'armature. Dans un contrat étudié, une véranda dépassant 9 m² relevait d'une limitation ou d'une exclusion particulière. Une serre accolée à la maison mérite donc une lecture attentive de sa qualification contractuelle.
L'indemnisation des dégâts de tempête sur une piscine dépend de chaque élément atteint. Le bassin enterré peut être rattaché au bâti, tandis que la pompe, le robot et la couverture disposent parfois de garanties propres. Les piscines hors sol et les abris télescopiques sont plus souvent soumis à des conditions de fixation. Sur trois contrats d'habitation comparés, un excluait clôtures et portails sans option, alors que deux les garantissaient.
Un équipement extérieur non déclaré peut rester exclu, même lorsque la maison est bien assurée. Le tableau des garanties doit être confronté aux installations réellement présentes dans le jardin. Vérifiez le tableau des garanties et les exclusions avant le départ en vacances, puis après tout aménagement important.
La franchise, le plafond et la vétusté déterminent le reste à charge
La franchise d'assurance habitation en cas de tempête est la somme qui reste systématiquement à payer par l'assuré sur un sinistre garanti. Elle peut être fixe, par exemple 150 euros, ou correspondre à une part du dommage selon les contrats. Une réparation évaluée à 1 200 euros avec une franchise de 150 euros ouvre alors droit, en principe, à 1 050 euros avant les autres réductions éventuelles.
Le plafond d'indemnisation limite le montant versé pour une catégorie de biens. Un contrat peut ainsi prévoir 3 000 euros pour le mobilier de jardin, même si le remplacement complet coûte davantage. La vétusté représente la perte de valeur liée à l'âge et à l'usage. Une couverture de piscine vieille de huit ans ne sera donc pas forcément remboursée au prix d'un modèle neuf.
Franchise, plafond et vétusté réduisent l'indemnisation et doivent être examinés ensemble. Le devis de remplacement n'est qu'un point de départ. L'assureur peut demander une expertise, appliquer un coefficient de vétusté ou proposer un règlement sur facture. Les garanties de remplacement à neuf existent, mais elles comportent souvent des conditions d'âge et des plafonds précis.
Déclarer les équipements extérieurs et choisir une extension adaptée
Avant toute demande d'extension, il faut réunir le contrat, les avenants, les factures d'achat, les dimensions de l'installation et plusieurs photographies. Il faut aussi connaître la date de pose, le mode de fixation et la valeur de remplacement. Ce relevé prend souvent moins d'une heure pour un jardin déjà équipé.
- Relisez le tableau des garanties pour identifier le statut de l'abri, de la serre, de la piscine et de leurs accessoires.
- Demandez à l'assureur si chaque équipement est inclus dans le capital déclaré ou s'il requiert une option spécifique.
- Faites chiffrer une extension de garantie pour les équipements extérieurs et comparez la franchise, le plafond et les exclusions.
- Signalez l'installation nouvelle ou l'augmentation de valeur par écrit, puis conservez l'avenant reçu.
- Mettez à jour le dossier après une extension de maison, la pose d'un abri de piscine ou l'achat d'une serre.
L'article L113-2 du Code des assurances impose de signaler une circonstance nouvelle qui rend les déclarations initiales inexactes. Le délai est de quinze jours à compter du moment où l'assuré en a connaissance. Déclarez toute circonstance nouvelle dans les 15 jours lorsque l'installation modifie le risque ou les biens garantis.
Les exclusions contractuelles méritent la même attention pour les protections liées aux accidents de la vie. Les conditions à comparer sont détaillées dans ce guide sur la garantie accidents de la vie face aux exclusions à domicile.
Demandez une extension de garantie pour les équipements extérieurs lorsque leur valeur dépasse le niveau de protection standard. Le coût annuel doit être comparé au montant réellement exposé et aux limites du contrat. Une option peu chère avec une franchise élevée peut laisser un reste à charge substantiel après un dommage limité.
Réduire les dommages par l'ancrage, l'entretien et les preuves
Les mesures de prévention ne garantissent jamais qu'un sinistre sera évité. Elles réduisent toutefois le risque de soulèvement, de casse et de discussion sur l'état antérieur de l'équipement. Un abri fixé sur dalle avec des équerres adaptées résiste mieux qu'une structure simplement posée. Le fabricant indique généralement le nombre de points d'ancrage et les contraintes de montage.
Renforcez l'ancrage au sol avant la tempête lorsque la structure le permet. Retirez les objets légers, repliez les parasols et sécurisez les éléments mobiles de la piscine. Pour une serre, vérifiez les clips de vitrage, les portes et la tension des bâches. Le volcan de feuilles accumulées dans une gouttière doit aussi être retiré afin de limiter les débordements et l'arrachement.
Conservez les factures, dimensions et photos des installations dans un espace numérique accessible. Photographiez également les scellements, les plaques de fixation et l'état général avant les épisodes venteux. Ces pièces permettent de prouver l'existence, la valeur et l'entretien du bien. Elles ne remplacent pas les règles du contrat, mais elles accélèrent souvent l'instruction du dossier.
- Renforcer l’ancrage au sol lorsque la structure le permet
- Retirer les objets légers du jardin
- Replier les parasols avant les épisodes venteux
- Sécuriser les éléments mobiles de la piscine
- Vérifier les clips, portes et bâches de la serre
- Retirer les feuilles accumulées dans les gouttières
- Conserver factures, dimensions et photographies des installations
- Photographier scellements, fixations et état général
Après des dégâts de tempête, agir vite sans aggraver les dommages
Déclarez le sinistre dans le délai inscrit au contrat, souvent cinq jours ouvrés pour une garantie tempête classique. Prenez des clichés larges et rapprochés avant de déplacer les débris. Notez la date, l'heure approximative et la nature des dommages visibles. Les relevés météorologiques locaux peuvent compléter le dossier lorsque l'assureur les demande.
Prenez les mesures urgentes pour éviter une aggravation, comme bâcher une toiture ou couper l'alimentation électrique d'un appareil atteint par l'eau. Gardez les biens endommagés et les pièces cassées jusqu'à l'accord de l'assureur ou de l'expert. Les réparations définitives réalisées trop tôt peuvent compliquer la preuve du dommage. Un devis détaillé reste utile, même lorsque le montant paraît inférieur à la franchise.
Questions fréquentes sur la garantie tempête et les équipements extérieurs
Un abri de jardin est-il couvert par la garantie tempête ?
Un abri de jardin est couvert seulement s'il entre dans la définition des biens assurés du contrat. Une dépendance fixe peut être garantie avec le bâtiment, tandis qu'un modèle démontable nécessite parfois une option. La déclaration de la surface, de la valeur et du type d'ancrage limite les ambiguïtés.
Une serre de jardin est-elle assurée contre le vent ?
Une serre de jardin peut être assurée, mais les contrats excluent fréquemment les structures légères, les bâches ou les vitrages fragiles. La garantie dépend de la qualification de la serre et de son ancrage. Les plantations et le matériel de culture demandent parfois une protection distincte.
Quelle franchise s'applique après une tempête ?
La franchise applicable figure dans les conditions particulières ou dans le tableau des garanties. Elle est souvent exprimée en euros et se déduit de l'indemnité. Pour un sinistre de 800 euros avec 200 euros de franchise, le versement théorique atteint 600 euros avant application d'une éventuelle vétusté.
Faut-il déclarer une piscine à son assureur habitation ?
Oui, il est prudent de déclarer une piscine dès sa construction ou son installation. Cette démarche permet à l'assureur de confirmer son statut, les accessoires couverts et le capital garanti. Une piscine hors sol, un volet motorisé ou un abri peuvent exiger des précisions supplémentaires.
La protection d'un jardin repose sur un contrat cohérent avec les installations réellement présentes. Lire les exclusions, ajuster les capitaux et préparer les preuves réduit l'incertitude financière lorsque le vent cause des dégâts. Une révision après chaque nouvel aménagement évite que l'assurance habitation reste fondée sur une situation dépassée.