Un prêt sur gage permet d’obtenir des liquidités en déposant un objet de valeur en garantie, sans solliciter un proche ni vendre immédiatement son bien. Le mécanisme repose sur l’estimation de l’objet, puis sur l’octroi d’une somme calculée à partir de cette valeur. Bijoux, montres, instruments, œuvres d’art et certains objets usuels peuvent être acceptés selon la caisse. Les montants restent souvent modestes : les moyennes publiées vont d’environ 720 € à Marseille à 1 000 € à Lyon et à Mâcon. Cette solution se compare d’abord sur son coût, sa durée et les règles de récupération du bien.
Points clés
| Élément comparé | Repère utile |
|---|---|
| Montant prêté | Il dépend de l’estimation et non des revenus déclarés |
| Durée du contrat | Souvent fixée à un an, avec possibilités de renouvellement selon la caisse |
| Coût | Intérêts et éventuels frais doivent être lus sur le bordereau |
| Défaut de paiement | L’objet peut partir en vente aux enchères après l’échéance |
| Versement en espèces | Possible jusqu’à 3 000 € pour le prêt sur gage corporel |
Le prêt sur gage évite les tensions liées à un prêt familial
Demander une avance à un parent ou à un ami peut créer une dette informelle, parfois source de malaise durable. Le prêt sur gage encadre au contraire l’opération par un contrat et par le dépôt d’un bien meuble. Seules les caisses de Crédit Municipal peuvent proposer un prêt sur gage en France.
Le prêteur ne fonde pas sa décision sur le salaire, le contrat de travail ou le taux d’endettement. Aucun justificatif de ressources n'est exigé pour déposer l’objet. L’estimation doit toutefois suffire à couvrir le montant avancé et le risque de revente.
L’écart avec un crédit à la consommation est net. Une étude portant sur les demandes déposées en 2022 évaluait à 8 496 € le montant moyen de ce type de crédit. Le prêt sur gage répond plus souvent à un besoin ponctuel de quelques centaines ou milliers d’euros, avec une garantie matérielle immédiate.
Les conditions du prêt sur gage reposent sur l’expertise de l’objet
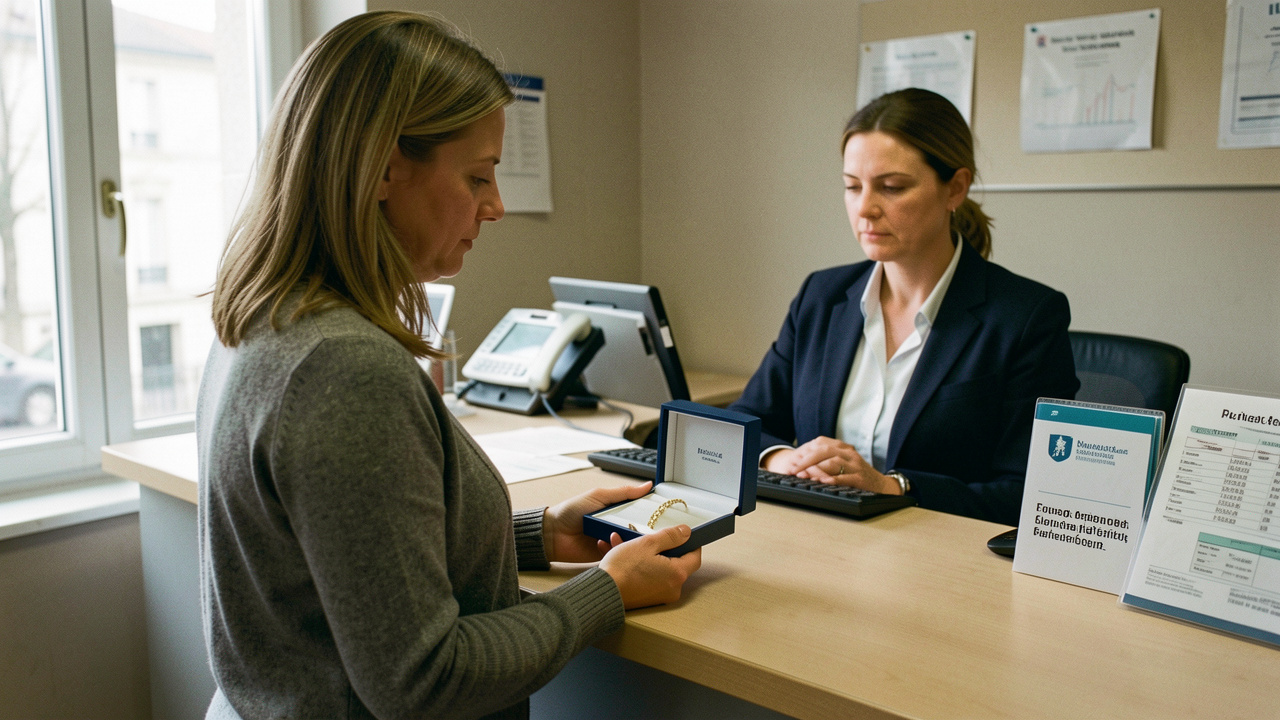
Le prêt sur gage fonctionnement commence au guichet, avec la présentation d’une pièce d’identité et de l’objet à déposer. Un appréciateur examine son état, son authenticité, son poids lorsqu’il s’agit de métal précieux, sa cote et les possibilités de revente. Une montre de marque avec ses papiers, un bijou en or ou un tableau identifié sont plus simples à valoriser qu’un objet incomplet ou abîmé.
Le montant proposé dépend de la valeur estimée de l'objet. La caisse ne prête généralement qu’une fraction de la valeur de revente envisagée. Cette marge protège l’établissement contre une baisse de prix ou une vente difficile. Elle explique aussi qu’une valeur affective élevée ne produise pas toujours une offre élevée.
Les objets acceptés diffèrent selon les caisses et leurs moyens d’expertise. À Mâcon, des prêts très faibles peuvent être accordés dès 10 €, avec le cas d’une friteuse déposée en garantie. Les bijoux et l’orfèvrerie restent néanmoins les biens les plus adaptés, car leur valeur est plus facile à apprécier et à réaliser.
Comment comparer le coût d’un prêt sur gage avant de signer ?
Le taux affiché ne suffit pas pour choisir. Le coût d’un prêt sur gage dépend du montant emprunté, de la durée effective et des frais prévus par le tarif local. Les conditions doivent préciser le taux annuel, les intérêts dus à l’échéance, les frais éventuels de garde ou de vente, ainsi que les modalités de renouvellement.
Une grille tarifaire sert de boussole pour rapprocher plusieurs caisses. Il faut demander le montant exact à rembourser à une date donnée, puis vérifier les conséquences d’un renouvellement. Comparer le coût total, la durée et les conditions de récupération du bien évite de choisir sur le seul montant versé.
| Solution de financement | Garantie demandée | Délai de déblocage | Coût financier | Risque principal | Montant accessible |
|---|---|---|---|---|---|
| Prêt sur gage | Objet déposé en garantie | Rapide après l’expertise | Intérêts et frais indiqués au contrat | Vente de l’objet en cas d’impayé | Lié à la valeur du bien |
| Crédit à la consommation | Analyse des revenus et de la solvabilité | Variable selon le dossier | Intérêts calculés selon le taux annuel effectif global | Impayés, incidents bancaires et recouvrement | Lié à la capacité de remboursement |
| Prêt familial | Confiance entre proches, parfois écrit conseillé | Dépend de la disponibilité du proche | Souvent gratuit, mais librement fixé | Dégradation possible de la relation | Lié aux moyens du prêteur |
Les espèces constituent une particularité du dispositif. Depuis décembre 2016, le versement ou le remboursement d’un prêt sur gage corporel peut atteindre 3 000 € en espèces. Dans la tranche de 1 000 à 3 000 €, 93 % des prêts sont versés en liquide et 72 % sont remboursés ainsi. Le plafond applicable aux crédits bancaires classiques est de 1 000 € depuis 2015.
Le risque de perdre un objet gagé doit guider la décision
Le dépôt ne transfère pas la propriété du bien à la caisse pendant la durée normale du prêt. L'objet reste la propriété de l'emprunteur tant que le prêt est remboursé. Un remboursement anticipé permet généralement de récupérer l’objet avant l’échéance, avec des intérêts calculés selon les règles prévues au contrat.
Le risque de perdre un objet gagé apparaît après l’échéance si le prêt n’est ni remboursé ni renouvelé. Le bien peut être vendu aux enchères en cas de non-remboursement. Les délais, convocations et frais de vente sont précisés par chaque établissement et doivent être lus avant le dépôt.
Le produit de la vente sert d’abord à régler la dette et les frais. Lorsqu’un excédent subsiste, l’emprunteur peut en demander le versement selon la procédure de la caisse. Un objet de famille ou une pièce difficile à remplacer mérite donc une prudence renforcée, même si l’offre de prêt paraît suffisante.
Quel financement choisir selon le besoin d’argent urgent ?
Pour un besoin bref, un objet facilement valorisable et une volonté de préserver la confidentialité familiale, le prêt sur gage peut convenir. Il suppose d’accepter que le bien serve de garantie réelle. Il est préférable de ne déposer que des objets dont la perte éventuelle reste supportable.
Pour un projet plus élevé ou un remboursement étalé sur plusieurs années, un crédit bancaire peut être plus cohérent. Il impose cependant une étude de solvabilité et peut entraîner un refus. Les personnes qui recherchent d’autres options peuvent aussi comparer les solutions de financement sans apport selon leur projet et leur situation.
Le prêt familial reste le moins coûteux lorsqu’il est possible et clairement formalisé. Un écrit indiquant le montant, l’échéancier et les modalités de remboursement réduit les ambiguïtés. Le bon choix dépend donc du montant nécessaire, de la valeur de l’objet et du risque acceptable pour le patrimoine comme pour les relations personnelles.
Questions fréquentes sur le prêt sur gage
Peut-on obtenir un prêt sur gage sans fiche de paie ?
Oui, la caisse fonde principalement sa décision sur l’objet déposé et son estimation. Elle ne demande pas de justificatif de revenus pour accorder le prêt. Une pièce d’identité reste nécessaire pour établir le contrat et remettre les fonds.
Quel est le coût d’un prêt sur gage ?
Le coût comprend les intérêts prévus par le contrat et, selon les cas, des frais liés au dossier ou à une vente éventuelle. Il varie d’une caisse à l’autre et selon la somme avancée. Le montant à rembourser à l’échéance doit être connu avant de signer.
Peut-on récupérer son objet avant la fin du prêt sur gage ?
Oui, le remboursement anticipé permet en principe de récupérer l’objet avant la date prévue. L’emprunteur règle alors le capital et les intérêts calculés selon le contrat. Il faut demander le décompte exact au guichet avant de payer.
Le fichage à la Banque de France bloque-t-il un prêt sur gage ?
Le prêt repose sur un objet remis en garantie, et non sur l’étude habituelle d’un crédit sans garantie réelle. Chaque caisse applique toutefois ses propres contrôles et ses propres règles d’acceptation. Un fichage ne dispense jamais de vérifier les conditions écrites du contrat.
Le prêt sur gage apporte une réponse encadrée à un besoin de trésorerie limité, sans appeler un proche à l’aide. Sa simplicité repose sur une contrepartie concrète : le risque de vente du bien si le remboursement n’intervient pas à temps.