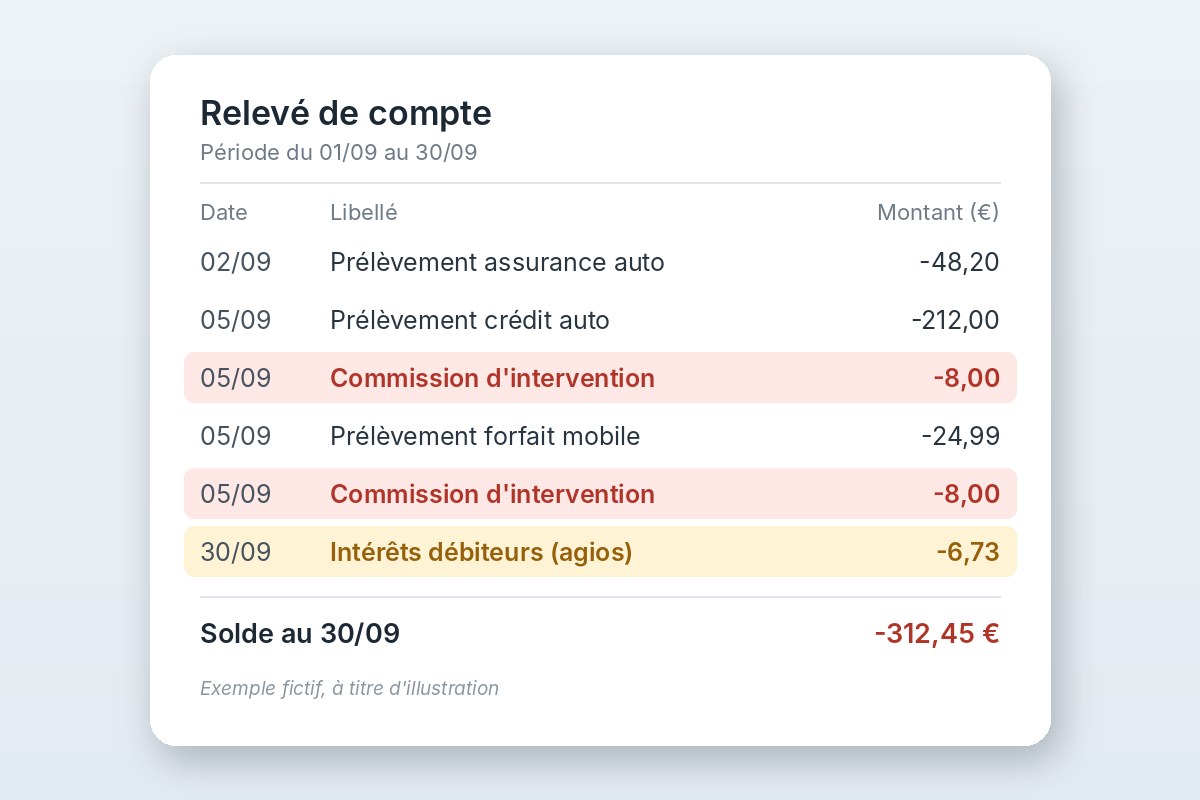
Sur le relevé de septembre de Josiane, à Saint-François, il y avait des lignes qu’elle n’avait pas vues venir. Deux commissions d’intervention le même jour, pour deux prélèvements passés alors que le compte avait déjà dépassé son découvert autorisé. Puis les agios du trimestre. Aucun de ces montants n’était énorme. Additionnés, ils représentaient presque la moitié de sa facture d’électricité. Elle a d’abord cru à une erreur, puis elle a appelé son agence. Tout était conforme à la convention de compte qu’elle avait signée des années plus tôt, sans vraiment la lire.
Les frais liés au découvert ont ceci de particulier qu’ils tombent au moment où le compte peut le moins les absorber. Ils arrivent par petites sommes et grignotent, mois après mois, une marge déjà mince.
Comment ces frais se forment
La page d’economie.gouv.fr consacrée aux frais du découvert distingue deux types de lignes sur le relevé. Les agios correspondent au coût de l’utilisation du découvert : ce sont des intérêts, généralement calculés au jour le jour et prélevés chaque trimestre. Les commissions d’intervention, de leur côté, peuvent être facturées par la banque lorsqu’une opération entraîne une irrégularité de fonctionnement du compte, par exemple un prélèvement accepté alors que le découvert autorisé est dépassé.
Au-delà du montant autorisé, un taux majoré peut s’appliquer sur la part qui dépasse. Un compte à découvert sans aucune autorisation peut lui aussi générer des agios. Et il n’existe pas de droit au découvert : la banque reste libre d’accepter ou de refuser une opération quand la provision manque.
Des plafonds, mais qui s’additionnent vite
Les commissions d’intervention sont plafonnées. Dans le cas général, elles sont limitées à 8 euros par opération et 80 euros par mois. Ces plafonds descendent à 4 euros par opération et 20 euros par mois pour les clients qui bénéficient de l’offre spécifique destinée aux personnes en situation de fragilité financière, ou des services bancaires de base.
Huit euros, c’est peu. Sur un mois où les prélèvements s’enchaînent sur un compte déjà dans le rouge, la note peut pourtant se rapprocher du plafond mensuel, sans compter les agios. Pour un foyer qui boucle ses fins de mois à quelques dizaines d’euros près, ce sont des courses en moins.
Josiane ne connaissait pas l’offre destinée à la clientèle fragile. Les banques doivent pourtant identifier leurs clients en situation de fragilité financière et leur proposer cette offre spécifique, rappelle la même page. Quand les incidents se répètent, le plus simple est de poser directement la question à son conseiller plutôt que d’attendre qu’il aborde le sujet.
Ce qui change le 20 novembre 2026
Les règles du découvert autorisé évoluent à la fin de l’année. À compter du 20 novembre 2026, les autorisations de découvert de moins de 200 euros, ou d’une durée inférieure à un mois, relèvent des règles du crédit à la consommation. C’est ce que prévoit l’ordonnance n° 2025-880 du 3 septembre 2025, citée par economie.gouv.fr. La banque doit notamment évaluer la solvabilité du client avant d’accorder une nouvelle autorisation de découvert, quel qu’en soit le montant.
Les autorisations accordées avant cette date continuent à s’appliquer et restent soumises aux règles antérieures. Pour une nouvelle demande, en revanche, il faut s’attendre à un examen de sa situation, comme pour un crédit classique. Autant le savoir avant d’en avoir besoin.
Vérifier ses frais et contester si besoin
Tout commence par la lecture des relevés. Le TAEG du découvert doit y figurer chaque mois, et le récapitulatif annuel des frais, envoyé en janvier, reprend le total des agios prélevés. Quelques gestes aident à y voir clair :
- repérer chaque commission et l’opération qui l’a déclenchée
- comparer avec la brochure tarifaire de sa banque
- adresser une réclamation écrite en cas de doute
- saisir le médiateur bancaire si le désaccord persiste
Une règle vise aussi les découverts qui durent. Si le compte reste à découvert sans autorisation, ou au-delà du montant autorisé, pendant plus de trois mois, la banque doit proposer un crédit à la consommation amortissable. Si elle ne le fait pas, elle perd le droit de réclamer les frais et intérêts liés à ce découvert non autorisé, même si elle peut exiger le remboursement immédiat des sommes dues.
Le découvert qui paie les crédits
Si le compte bascule dans le rouge chaque mois au moment où partent les mensualités de crédit, les frais signalent peut-être un problème plus large : des remboursements devenus trop lourds pour les revenus du foyer. Contester une commission ne changera rien à la date du prochain prélèvement.
Des courtiers spécialisés comme rachat-credit-antilles.fr étudient dans ce cas la possibilité de regrouper les crédits en cours en une seule mensualité, calculée selon les revenus et les charges. Selon le dossier, l’idée serait d’éviter que le compte bascule à chaque échéance. Ce montage a un prix : la mensualité baisse le plus souvent parce que la durée s’allonge, et le coût total du crédit augmente. L’étude ne débouche pas toujours sur une proposition.
Pour les agents publics concernés par cette situation, il existe aussi des particularités à examiner avant d’engager un regroupement de crédit fonctionnaire, notamment selon la stabilité des revenus et les prêts déjà en cours.
Josiane a fini par demander un rendez-vous, ses trois derniers relevés sous le bras. Elle sait maintenant quel prélèvement fait basculer son compte chaque mois, et à quelle date. C’est par là qu’elle a commencé.